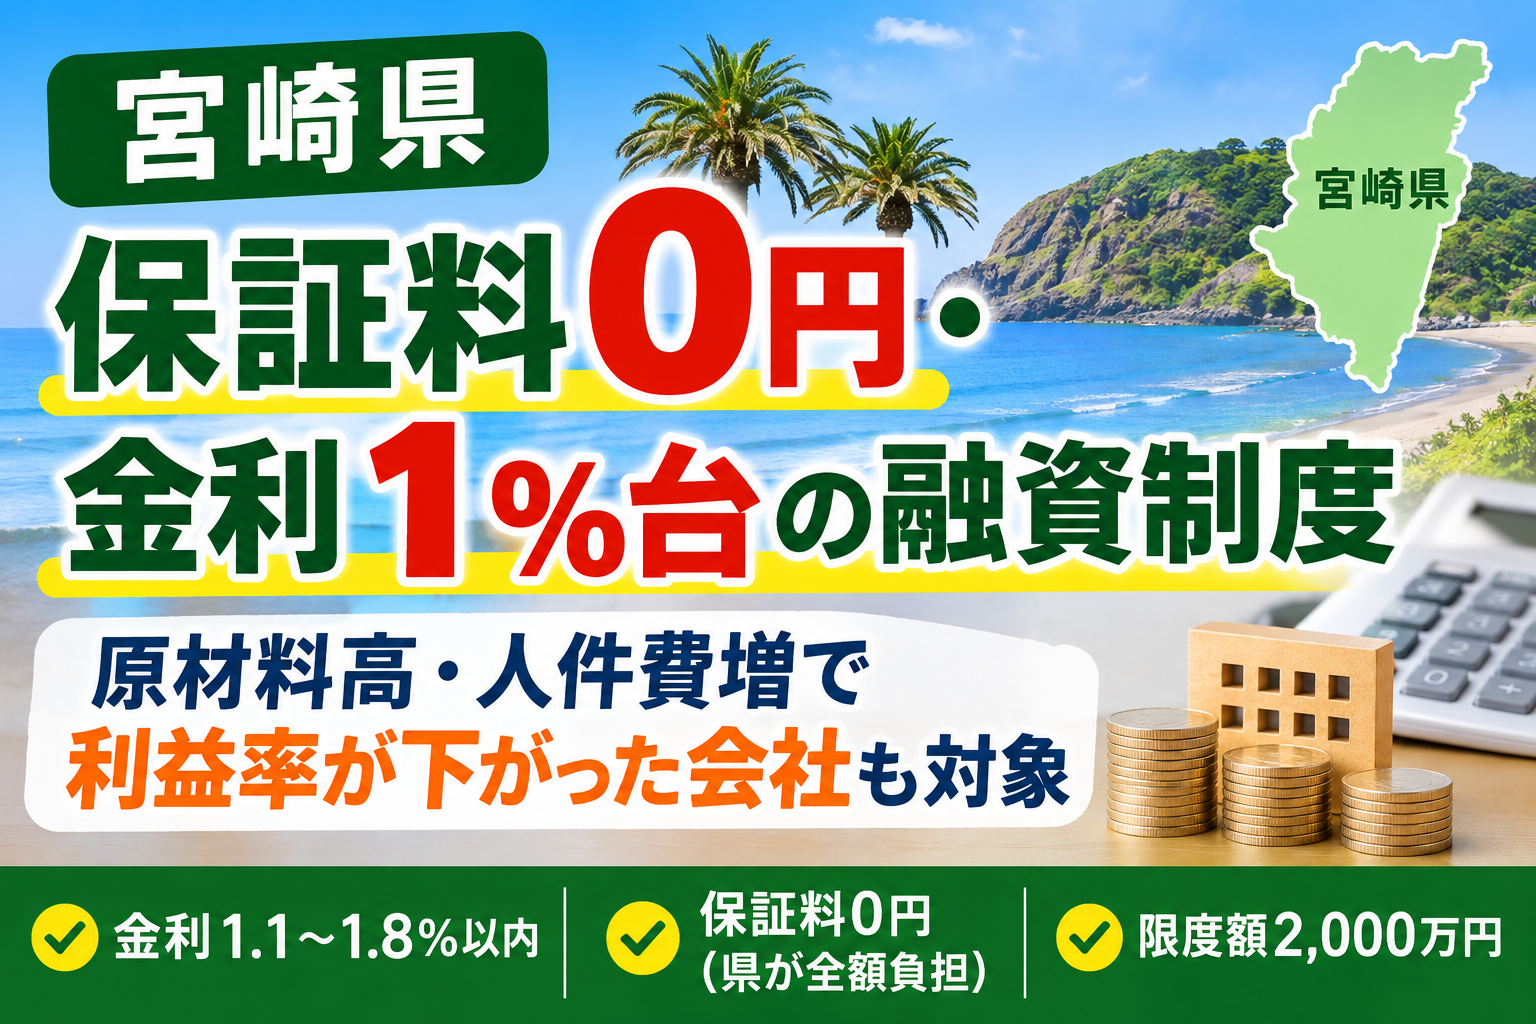
宮崎県には、保証料0円・金利1%台で借りられる県の融資制度があることをご存じでしょうか?
原材料の値上がりや人件費の増加で、利益が減ってしまった会社も対象になります。
普段取引している銀行や信用金庫の窓口で申し込めます。
この記事では、
- 県の融資「経営支援貸付(売上減少等対策)」の金利・保証料・限度額
- 自社が対象になるかの確認方法
- 申込みの流れと、注意したい点
をわかりやすく解説します。
どんな融資?
宮崎県の中小企業融資制度のひとつで、売上や利益が減った会社の資金繰りを支える融資です。
| 項目 | 内容 |
|---|---|
| 融資利率 (年率) | 1.30%〜1.80%以内(責任共有制度の対象外の場合は1.10%〜1.60%以内) 融資期間が短いほど上限は低い |
| 保証料 | 0.00%(県が全額負担) |
| 融資限度額 | 設備資金・運転資金の合計で2,000万円(組合も同額) ※2026年11月12日以降の保証申込み分。それより前の申込みは限度額が異なります |
| 資金の使いみち | 売上減少などの対策のための設備資金・運転資金(下の条件「ウ」の場合は運転資金のみ) |
| 融資期間 | 設備資金:10年以内(据置18か月以内) 運転資金:7年以内(据置12か月以内) |
| 保証人 | 法人:必要に応じて 個人:原則不要 |
| 担保 | 必要に応じて |
| 保証料0円の対象 | 2026年10月1日から2027年3月31日までに保証申込みを受け付けたもの (予算に達する見込みの場合は期間内でも終了) |
出典:宮崎県の公式ページ、宮崎県のチラシ(2026年11月4日現在)、宮崎県信用保証協会のお知らせ(2026年11月6日)
2026年11月12日以降の保証申込みから、融資限度額が設備・運転資金の合計2,000万円に変わりました。
保証料0円のメリット
県の制度融資は、信用保証協会の保証を付けて借りるのが一般的で、通常は借入額に応じた保証料がかかります。
今回はこの保証料を県が全額負担するので、借りるときの保証料の負担がなくなります。
ただし、あとで返済条件を変更するときの保証料(条件変更保証料)は補助の対象外です。
また、金融機関によっては事務手数料などがかかる場合があります。
一般的に、借入額が大きく、返済期間が長いほど、保証料の負担がなくなるメリットも大きくなります。
金利の目安
金利は期間によって次のように決められています(いずれも「以内」の上限)。
| 融資期間 | 責任共有制度の対象 | 責任共有制度の対象外 |
|---|---|---|
| 3年以下 | 1.3%以内 | 1.1%以内 |
| 3年超5年以下 | 1.5%以内 | 1.3%以内 |
| 5年超7年以下 | 1.7%以内 | 1.5%以内 |
| 7年超10年以下 | 1.8%以内 | 1.6%以内 |
責任共有制度とは、返済できなくなったときの損失を、信用保証協会が8割、金融機関が2割負担するしくみです(宮崎県信用保証協会)。
どちらに当たるかは使う保証の種類で決まるので、金融機関に確認してください。
実際の金利は、金融機関の審査で決まります。
自社も対象になる?
県内で同じ事業を6か月以上続けていて、売上の減少などへの対策を行う中小企業者・組合が対象です。
そのうえで、次のどれかに当てはまる必要があります。
| 区分 | 条件 |
|---|---|
| ア 売上・利益の減少 | 最近3か月の売上高が前年の同じ時期より5%以上減少、 または最近の決算の当期利益が前期より5%以上減少 |
| イ 利益率の低下 | 原材料の高騰や人件費の増加などで、最近の決算の売上高総利益率 (粗利率)か営業利益率が前期より5%以上減少(率の差で5ポイント以上) (最近3か月の月平均で前年同期と比べる方法もあり) |
| ウ 取引先の倒産など | 取引先の破産・民事再生などの申立てや、手形の不渡りなどによる 銀行取引停止処分で、取引先が事実上返済できない状態になり、 売掛金などの回収が遅れている(運転資金のみ) |
| エ 米国の関税・中東情勢 | その影響で、最近1か月の売上高が前年同期より5%以上減少し、 その後2か月も減る見込み |
ポイントはイです。
売上が減っていなくても、仕入れ値の上昇や賃上げで利益率が下がっていれば、対象になる可能性があります。
最低賃金の引き上げや原材料価格の上昇などで、売上は維持できていても利益率が下がっている会社は少なくないでしょう。
利益率の確かめ方
決算書の損益計算書から、次のように計算します。
- 売上高総利益率 = 売上総利益(粗利) ÷ 売上高
- 営業利益率 = 営業利益 ÷ 売上高
前期と今期の決算書で、この率を比べます(最近3か月の月平均で比べる場合は試算表を使います)。
宮崎県信用保証協会の要件確認資料では、利益率は前期の率から今期の率を引いた差(ポイント)で判定します。
たとえば粗利率が30%から25%に下がれば、5ポイントの低下で条件に当てはまります。
30%から28.5%(1.5ポイントの低下)では当てはまりません。
一方、「ア」の売上高や当期利益は「(前年 − 今年)÷ 前年」の減少率で判定するので、計算のしかたが違う点に注意しましょう。
顧問の税理士がいる場合は、決算書を見てもらうのが早いでしょう。
申込みの流れ
- 取扱金融機関に申し込む(同時に、金融機関を通して信用保証協会に保証を申し込みます)
- 金融機関と信用保証協会が審査(経営状況や事業内容を確認)
- 融資の実行
※「エ」(米国の関税・中東情勢)で申し込む場合は、金融機関に申し込む前に、県の商工政策課経営金融支援室で要件の確認を受ける必要があります。
主な必要書類
- 借入申込書(金融機関または信用保証協会の様式)
- 売上高や当期利益、利益率の推移を確認できる資料(試算表・決算書など)
- 事業の概要を示す資料
- 市町村民税を完納していることの証明書
- 決算書、残高試算表、商業登記簿謄本など(申込書の添付書類)
- (「エ」で申し込む場合のみ)県の確認を受けた貸付対象確認願(様式第2-2号)と、売上高の減少を確認できる資料
申し込める金融機関
宮崎銀行、宮崎太陽銀行、西日本シティ銀行、鹿児島銀行、福岡銀行、肥後銀行、大分銀行、南日本銀行、宮崎第一信用金庫、高鍋信用金庫、延岡信用金庫、熊本県信用組合、宮崎県南部信用組合、商工組合中央金庫、みずほ銀行(チラシ記載の取扱金融機関)
まずは、普段取引している金融機関に相談してみましょう(取扱金融機関は宮崎県の公式ページでも確認できます)。
申し込む前の注意点
- 予算で早く終わることがある:保証料0円は、予算に達する見込みになると期間内でも終了する
- 審査がある:条件に当てはまっても、必ず借りられるわけではない
- 金利は「以内」:実際の金利は金融機関の審査で決まる
- 返済が必要なお金:「条件がいいから借りる」のではなく、返済の計画とセットで考える
- 条件変更の保証料は対象外:あとで返済条件を変えるときは保証料がかかる
金融機関に相談するときは、決算書や今後の見通しを説明できるようにしておくと話が進みやすくなります。銀行に信頼される決算書の作り方や経営者が知っておくべき銀行との付き合い方も参考にしてください。
問い合わせ先
宮崎県 商工観光労働部 商工政策課 経営金融支援室
電話:0985-26-7097
まとめ
- 宮崎県の「経営支援貸付(売上減少等対策)」は、金利1.1〜1.8%以内、保証料0円(県が全額負担)、限度額は合計2,000万円(11月12日以降の申込み)
- 売上が減っていなくても、原材料高や人件費増で利益率が5ポイント以上下がっていれば対象になる可能性がある
- 申込みは普段取引している銀行・信用金庫で。審査がある
- 保証料0円は予算で早く終わることがあるので、検討するなら早めに相談する
資金繰りに少しでも不安があるなら、借りる・借りないにかかわらず、まずは金融機関に相談してみましょう。
ほかの資金調達の方法は 経営者が押さえるべき資金調達の選択肢 で解説しています。
※本記事は、2026年11月10日時点の宮崎県の公表資料をもとに、制度の概要をわかりやすく解説することを目的として作成しています。
実際の利用条件や金利、審査については、取扱金融機関や宮崎県の担当窓口にご確認ください。